Quelle est la meilleure banque pour obtenir un crédit à la consommation en 2026 ? Hello bank! et BoursoBank présentent deux offres publiques qui permettent de comparer concrètement les conditions de prêt personnel, mais leurs exemples ne suffisent pas à désigner un établissement moins cher que l’autre. Au 3 novembre 2026, les TAEG fixes affichés sont respectivement de 4,60 % et 4,90 %, pour des capitaux différents. Les deux banques imposent également une ancienneté bancaire minimale de trois mois dans les conditions examinées. Le meilleur choix dépend donc du devis obtenu pour votre projet, de votre éligibilité et du coût global du financement.
Quelles banques comparer en 2026 ?
Les banques en ligne, les banques de réseau et les établissements spécialisés proposent des crédits à la consommation. Parmi les offres publiques documentées au 3 novembre 2026, Hello bank! et BoursoBank fournissent deux exemples chiffrés de prêts personnels. Ils permettent d’examiner leurs conditions commerciales, mais ne constituent pas un classement exhaustif des banques françaises.
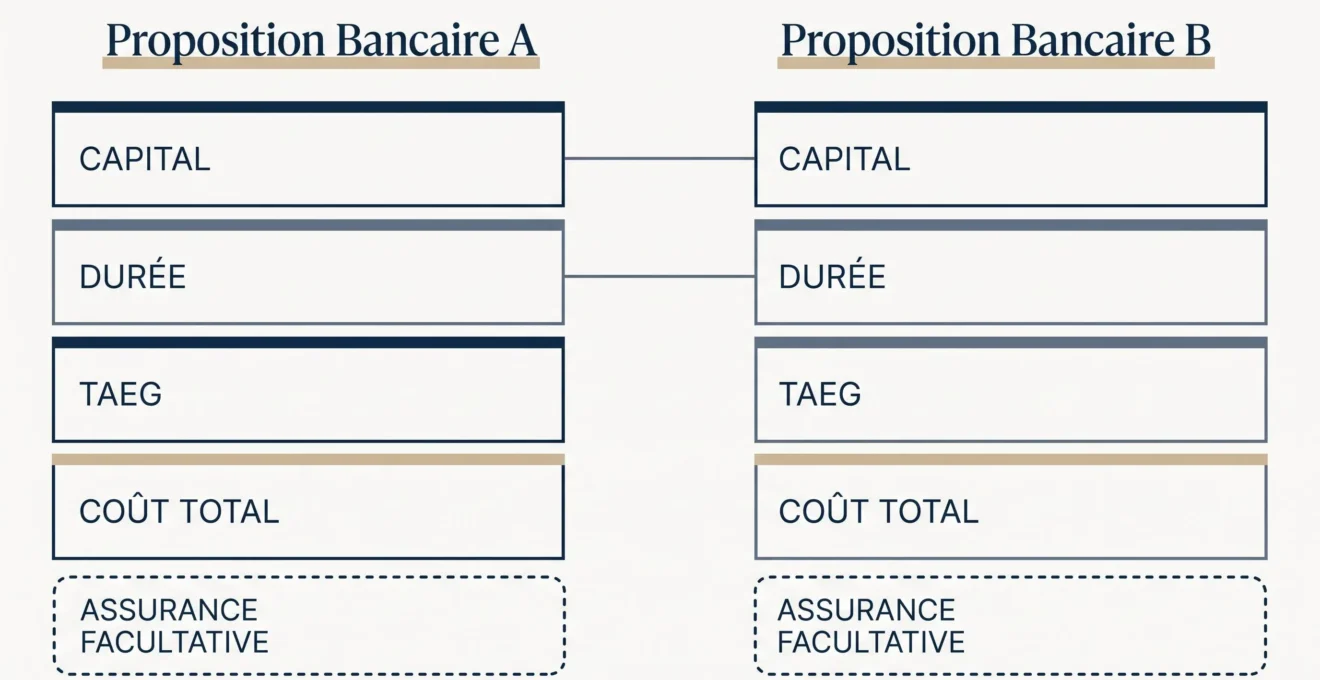
| Critère | Hello bank! | BoursoBank |
|---|---|---|
| Capital emprunté | 12 000 € | 10 000 € |
| Durée | 48 mois | 48 mois |
| TAEG fixe affiché | 4,60 % | 4,90 % |
| Mensualité hors assurance facultative | 273,70 € | 229,36 € |
| Montant total dû hors assurance | 13 137,35 € | 11 009,28 € |
| Coût du crédit hors assurance | 1 137,35 € | 1 009,28 € |
| Condition de clientèle | Client particulier majeur Hello bank! depuis au moins trois mois ; prêt soumis à acceptation par BNP Paribas | Compte BoursoBank détenu depuis au moins trois mois ; prêt soumis à étude du dossier |
Sources : exemples commerciaux publiés par Hello bank! et BoursoBank, consultés dans le dossier de référence au 3 novembre 2026. L’exemple Hello bank! indique une validité du TAEG du 22 octobre au 3 décembre 2026. Les exemples sont datés et susceptibles d’évoluer. Les mensualités sont celles affichées par les établissements et peuvent être arrondies. Les deux financements restent soumis à acceptation du dossier.
Le TAEG inférieur de l’exemple Hello bank! ne démontre pas que cette banque est la moins chère. Son exemple porte sur 12 000 €, contre 10 000 € chez BoursoBank. Les coûts totaux et les mensualités ne peuvent donc pas être comparés directement pour désigner un vainqueur. Il faudrait des simulations établies à capital, durée, projet et profil identiques pour départager les propositions.
Pour élargir la consultation aux établissements de réseau, il est aussi possible de se renseigner sur les offres de crédit consommation à la Caisse d’Épargne, sans supposer qu’elles soient moins coûteuses que celles des banques en ligne.
Comment déterminer l’offre réellement la moins coûteuse ?
Une comparaison exploitable commence par des propositions établies sur des hypothèses identiques. Un TAEG publicitaire ne remplace pas une offre personnalisée. Pour éviter de comparer des financements différents, procédez en quatre étapes :
- Fixez le même capital : demandez à chaque établissement de financer exactement la même somme.
- Conservez la même durée : une mensualité plus basse obtenue en allongeant le remboursement ne démontre pas une économie globale.
- Précisez le même objet financé : vérifiez que les propositions portent sur le même achat ou le même projet. Certaines conditions commerciales peuvent dépendre de la nature du financement demandé.
- Comparez le même périmètre d’assurance : examinez ensuite le TAEG, le montant total dû, les mensualités et les modalités de remboursement, en distinguant l’assurance facultative.
La fiche d’informations précontractuelles permet notamment de retrouver le TAEG, les frais et le montant total dû. Les obligations précontractuelles du prêteur encadrent cette présentation. Le TAEG intègre les coûts entrant dans son assiette réglementaire ; il ne faut pas le confondre avec le taux débiteur ni avec le taux annuel effectif de l’assurance (TAEA).
Dans l’exemple Hello bank!, l’assurance facultative représente 8,04 € supplémentaires par mois, soit 385,92 € sur 48 mois. Ce montant s’ajoute aux mensualités de crédit si l’assurance est souscrite. Il ne doit pas être présenté comme inclus dans le coût du crédit annoncé hors assurance. Pour comparer deux protections, examinez également leurs garanties et leur périmètre plutôt que leur seul montant.
Êtes-vous éligible à ces offres ?
La compétitivité d’une banque ne se limite pas au taux. Les conditions d’ancienneté bancaire constituent également un critère pratique : les deux établissements examinés demandent au moins trois mois de relation bancaire. Un nouveau client ne doit donc pas considérer le taux affiché comme immédiatement accessible après l’ouverture de son compte.
Chez BoursoBank, l’offre de prêt personnel exige un compte auprès de l’établissement, détenu depuis au moins trois mois selon les critères publiés. Le dossier reste soumis à étude.
Chez Hello bank!, l’offre illustrée est réservée aux clients particuliers majeurs ayant au moins trois mois d’ancienneté. Le prêt est accordé sous réserve d’acceptation par BNP Paribas. Être client depuis la durée requise ne garantit donc pas l’obtention du financement.
Les deux établissements présentent également des possibilités d’adaptation des échéances. BoursoBank évoque notamment leur report ou leur modulation, tandis que Hello bank! mentionne le report d’une mensualité ou le changement de date de prélèvement. Les modalités exactes doivent être vérifiées dans les conditions contractuelles proposées.
Ces conditions d’ancienneté concernent les deux offres étudiées et ne doivent pas être généralisées à toutes les banques. Une proposition intéressante sur le papier peut être moins adaptée si son accès ou ses modalités de remboursement ne correspondent pas à votre situation.
Quels repères de taux utiliser sans les confondre ?
La Banque de France indique un taux moyen de 6,04 % en août 2026 pour les nouveaux prêts amortissables à la consommation, hors crédits renouvelables, selon sa mesure du taux effectif au sens étroit. Cette donnée provisoire, publiée dans les statistiques des crédits aux particuliers, donne un repère de marché, mais ne constitue pas un TAEG publicitaire directement comparable aux exemples bancaires précédents.
Il faut également distinguer cette moyenne du taux d’usure, qui correspond à un plafond légal applicable selon la catégorie et le montant du crédit. Ce plafond n’est ni un taux conseillé ni une estimation du taux qu’une banque acceptera de proposer.
Quel type de crédit choisir et comment sécuriser sa demande ?
Avant de comparer les banques, identifiez le financement correspondant à votre achat.
Le prêt personnel permet de financer librement des dépenses non immobilières. Selon les conditions du prêt personnel présentées par Service Public, il porte sur un montant compris entre 200 € et 75 000 €, pour une durée supérieure à trois mois.
Le crédit affecté finance, quant à lui, un bien ou une prestation précisément déterminés. Le contrat de crédit est lié à l’achat financé : dans les conditions prévues, la rétractation du crédit peut entraîner l’annulation de la vente ou de la prestation. Cette protection liée à l’achat ne doit pas être attribuée à un prêt personnel non affecté.
Dans les deux cas, le prêteur doit examiner votre solvabilité avant d’accorder le financement. Préparez notamment une vision fiable de vos revenus, de vos charges et de vos remboursements déjà engagés. Il est utile d’évaluer sa capacité financière et, si nécessaire, de chercher à réduire son taux d’endettement avant de déposer une nouvelle demande.
Après acceptation d’un contrat de crédit à la consommation, un délai légal de rétractation de 14 jours calendaires est prévu. Ce délai court après la signature du contrat. Il faut le distinguer des modalités de mise à disposition des fonds, qui doivent être examinées avec le prêteur.
Rembourser plus tôt : les frais à examiner
Le remboursement anticipé peut contribuer à diminuer le coût d’un crédit, mais ses conditions doivent être lues avant la signature.
Pour les crédits à taux fixe concernés, une indemnité de remboursement anticipé n’est possible que dans les conditions prévues par la loi et lorsqu’elle est applicable au contrat. Le seuil réglementaire est celui de remboursements anticipés dépassant 10 000 € sur douze mois. Les plafonds sont de 1 % du montant remboursé par anticipation lorsque la durée restant à courir est supérieure à un an, et de 0,5 % lorsqu’elle ne dépasse pas un an, sous réserve des exceptions légales et des autres limites applicables.
BoursoBank distingue deux situations : l’établissement annonce une absence d’indemnité lorsque le remboursement est réalisé sur fonds propres, mais prévoit une indemnité possible dans certains cas de rachat par un établissement concurrent au-delà de 10 000 €.
Cette différence illustre pourquoi la formule « remboursement anticipé sans frais » doit toujours être rapprochée des clauses précises du contrat. Une politique commerciale favorable dans une situation donnée ne garantit pas une exonération universelle.
Pour choisir votre banque en 2026, demandez plusieurs propositions écrites correspondant au même projet et aux mêmes paramètres. Comparez leur coût global, leurs conditions d’accès, leur assurance éventuelle et leur souplesse de remboursement. La meilleure banque sera celle qui propose une offre accessible à votre dossier, financièrement soutenable et adaptée à votre projet, plutôt que celle qui affiche simplement le taux le plus séduisant.